

L’Agenzia delle Entrate è stata recentemente interpellata in merito alla possibilità di applicare le agevolazioni sull’acquisto della prima casa, disciplinate dalla Nota II-bis all’articolo 1 della Tariffa, Parte prima, allegata al Tur (Dpr n. 131/1986). Tale disposizione accorda una riduzione dell’aliquota dell’imposta di registro al 2 per cento (in luogo del 9 per cento) a condizione che sussistano congiuntamente i seguenti requisiti di legge:
- l’immobile sia ubicato nel territorio del comune in cui l’acquirente ha – o dichiari di stabilire – la residenza entro 18 mesi dall’acquisto;
- nell’atto di acquisto l’acquirente dichiari di non essere titolare esclusivo o in comunione con il coniuge dei diritti di proprietà, usufrutto, uso e abitazione di altra casa di abitazione nel territorio del comune in cui è situato l’immobile da acquistare;
- nell’atto di acquisto l’acquirente dichiari di non essere titolare, neppure per quote, anche in regime di comunione legale su tutto il territorio nazionale dei diritti di proprietà, usufrutto, uso, abitazione e nuda proprietà su altra casa di abitazione acquistata dallo stesso soggetto o dal coniuge con le agevolazioni.
In linea generale, la norma agevola tutti i fabbricati idonei a soddisfare esigenze abitative, con esclusione tassativa delle abitazioni classificate con categoria catastale A1, A8 e A9.
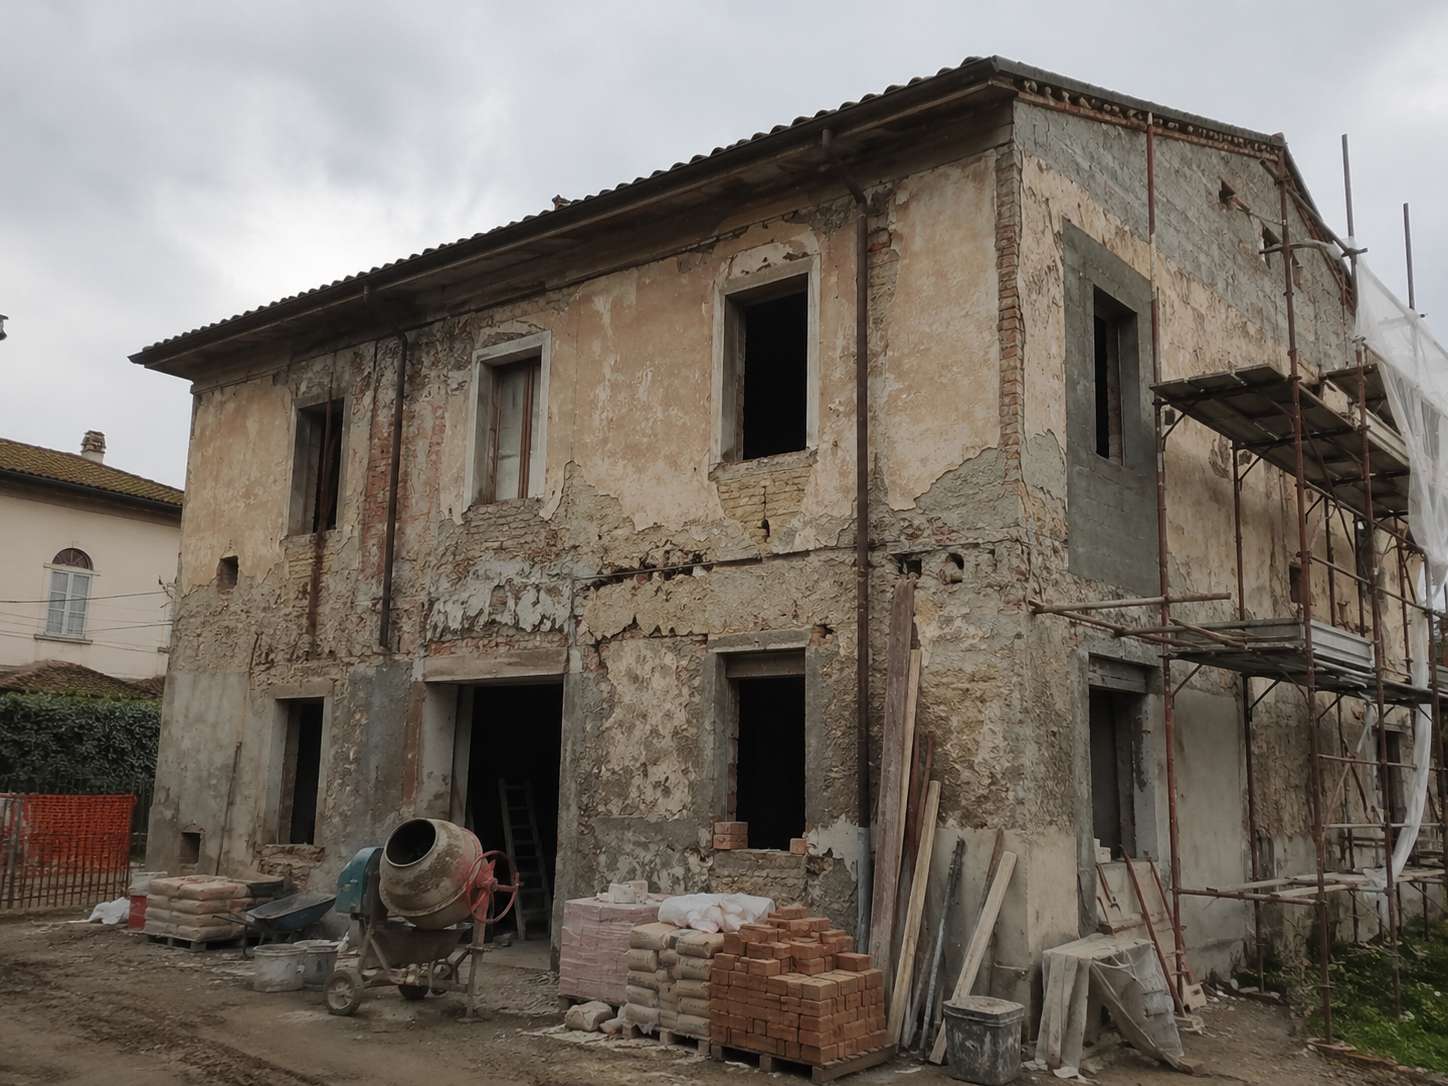
Nella Risposta n. 108/2026, l’amministrazione finanziaria ha analizzato il caso delle cosiddette unità collabenti classificate in catasto con categoria F/2. Si tratta di fabbricati in stato di abbandono, parzialmente o totalmente inagibili, sprovvisti di una rendita catastale, certamente inutilizzabili allo stato attuale ma potenzialmente fruibili con i dovuti interventi edilizi (articolo 3, comma 2, DM n. 28/1998).
La medesima casistica era stata esaminata dalla Corte di Cassazione nell‘ Ordinanza 3913/2025, in cui si concludeva che, laddove l’immobile sia strutturalmente concepito e destinato ad uso abitativo, sebbene inutilizzabile nell’immediato, sussisterebbero i requisiti per applicare la disposizione agevolativa anche in presenza dell’accatastamento “F/2”. Tale assunto muove dalla considerazione che “né l’assenza di attualità di destinazione ad abitazione né l’attribuzione della categoria catastale F/2 rappresentano ostacoli alla possibilità di accesso alle agevolazioni prima casa”.
Ciò che rileva, secondo i giudici, è che l’immobile “sia suscettibile di essere destinato ad abitazione e risulti in tale destinazione completato nel termine triennale di decadenza” per l’esercizio del potere di accertamento dell’Ufficio.
Alla luce di tale arresto, risulterebbe quindi dirimente la destinazione dell’immobile ad abitazione principale, anche se non attuale ma solo potenziale.
Tale posizione è stata pienamente accolta anche dall’Agenzia delle Entrate che, In linea con l’interpretazione autorevole della Corte di Cassazione, ha superato il precedente orientamento fatto proprio nella Risposta n. 357/2019, resa anteriormente all’Ordinanza 3913/2025. L’Amministrazione, infatti, precisa che la classificazione catastale F/2 non costituisce un ostacolo all’agevolazione, sia pur introducendo un limite temporale preciso per verificare la correttezza della fruizione del beneficio: il triennio. Più precisamente, l’acquisto di un immobile collabente può rientrare nell’agevolazione “prima casa” a condizione che l’immobile venga realmente trasformato in un’abitazione entro tre anni.


