La Risposta n. 166/2026 dell’Agenzia delle Entrate offre alcuni importanti chiarimenti sulla qualificazione ai fini IVA di attività con finalità culturali, educative e di valorizzazione del territorio. Il documento di prassi affronta una fattispecie nella quale convivono servizi di accompagnamento a percorsi escursionistici, attività di divulgazione naturalistica e laboratori educativi, da un lato, e la fruizione di un’aula immersiva inserita all’interno di un museo, dall’altro.
Il punto di maggiore interesse, ai fini IVA, riguarda la possibilità di ricondurre tali prestazioni nell’ambito dell‘esenzione prevista dall’articolo 10, primo comma, n. 22), del DPR 633/1972, disposizione che contempla, tra l’altro, le prestazioni inerenti alla visita di musei, gallerie, pinacoteche, monumenti, ville, palazzi, parchi, giardini botanici e zoologici e simili.
La risposta dell’Amministrazione evidenzia così una distinzione che assume rilievo anche oltre la specifica fattispecie esaminata: la finalità culturale o didattica di un’attività, da sola, non è sufficiente per attrarla nell’esenzione. Occorre verificare quale sia concretamente la prestazione resa e, soprattutto, se essa sia riconducibile alla «visita» di un luogo avente le caratteristiche richieste dalla norma.
Il quesito di un consorzio
Il parere di cui all’interpello n. 166/2026 è stato richiesto da un consorzio forestale volontario senza fini di lucro, con attività esterna, costituito tra cinque Comuni. L’ente persegue finalità istituzionali legate alla tutela, alla valorizzazione e alla gestione delle risorse ambientali del territorio e svolge, tra l’altro, attività di valorizzazione del patrimonio agro-silvo-pastorale e attività di educazione ambientale, divulgazione e promozione territoriale.
Nell’ambito di tali finalità l’istante organizza, a fronte del pagamento di corrispettivi specifici, visite guidate lungo percorsi naturalistici, attività di divulgazione e interpretazione ambientale, laboratori educativi e visite a un’aula immersiva collocata all’interno di un museo. Le prime tre attività sono svolte da guide ambientali escursionistiche abilitate o da tecnici forestali del Consorzio; i percorsi si svolgono in aree liberamente accessibili al pubblico, senza biglietto di ingresso.
L’aula immersiva presenta invece caratteristiche differenti: si trova all’interno di un museo, propone un’esperienza multimediale e interattiva con finalità educative e divulgative ed è fruita secondo modalità assimilabili a quelle delle altre sezioni espositive del museo. È su questa diversa configurazione delle prestazioni che si concentra la risposta dell’Agenzia.
Nel terzo quesito il Consorzio chiedeva, in sostanza, il trattamento iva da applicare alle prestazioni di sopra indicate e, con particolare riguardo alla visita dell’aula immersiva, se questa potesse esser inquadrata prestazioni assimilabili alla visita di un museo, con conseguente applicazione dell’esenzione prevista dall’articolo 10, n. 22).
Il regime Iva
L’Agenzia, prima di esaminare la specifica fattispecie, ricostruisce la portata dell’esenzione. L’articolo 10, comma 1, n. 22), prevede l’esenzione per le prestazioni inerenti alla visita di determinati luoghi di interesse culturale e di quelli “simili”. La disposizione trova corrispondenza nell’articolo 132, paragrafo 1, lettera n), della direttiva 2006/112/CE. Secondo l’Agenzia, la ratio della norma è quella di escludere dalla tassazione servizi considerati di rilevante utilità sociale e culturale.
Un ulteriore elemento valorizzato dall’Amministrazione è la natura oggettiva dell’esenzione: le prestazioni contemplate dalla norma sono esenti a prescindere dal soggetto che le effettua. L’attenzione deve quindi concentrarsi sulle caratteristiche oggettive della prestazione resa.
Particolarmente significativo è il richiamo al precedente orientamento dell’Amministrazione sul termine “simili” contenuto nell’articolo 10, n. 22).
L’espressione non impone che la prestazione riguardi necessariamente uno dei luoghi nominativamente indicati dalla norma. L’esenzione può infatti estendersi alle prestazioni inerenti alla visita di istituti che presentino caratteristiche similari a quelle di musei, gallerie e degli altri luoghi espressamente indicati.
Al tempo stesso, l’Agenzia richiama la necessità che tali realtà presentino un effettivo carattere culturale, escludendo, secondo la prassi richiamata, quelle aventi finalità meramente commerciali o speculative.
La norma, dunque, non sembra fondarsi semplicemente sulla presenza di un contenuto culturale nella prestazione: il presupposto dell’esenzione è il rapporto tra il servizio e la visita di un luogo qualificabile come museo o struttura similare.
Visite guidate e laboratori: IVA secondo i criteri ordinari
Per le attività indicate relative a visite guidate, divulgazione naturalistica e interpretazione ambientale, nonchè laboratori educativi, l‘Agenzia esclude l’applicazione dell’esenzione.
Il dato decisivo è costituito dalle concrete modalità di svolgimento del servizio: le attività sono effettuate in aree liberamente accessibili al pubblico, senza pagamento di un biglietto di ingresso e senza varchi o altri sistemi di accesso. Il corrispettivo pagato dal partecipante non remunera quindi l’ingresso o la visita di un luogo museale, ma una distinta attività di accompagnamento e di divulgazione svolta dalla guida.
L’Agenzia qualifica pertanto le somme versate dai partecipanti come corrispettivi di autonome prestazioni di servizi, consistenti nell’accompagnamento a percorsi escursionistici e nelle attività ad essi collegate, da assoggettare a IVA secondo i criteri ordinari.
La conclusione è significativa perché prescinde, in sostanza, dalla finalità educativa e culturale dichiarata per le attività. Il fatto che una visita naturalistica sia accompagnata da spiegazioni sugli aspetti paesaggistici, ecologici e storico-culturali del territorio o che un laboratorio abbia natura didattica non determina, di per sé, l’applicazione dell’articolo 10, n. 22). La prestazione rimane, ai fini IVA, quella di accompagnamento e di attività didattico-divulgativa resa al partecipante.
A sostegno della propria conclusione l’Agenzia richiama espressamente la Risposta n. 125/2025, nella quale era stata esclusa l’esenzione per il servizio di guida turistica reso da una guida ambientale escursionistica durante escursioni effettuate in aree aperte al pubblico, prive di biglietto di ingresso.
Esenzione per l’aula immersiva con accesso contingentato
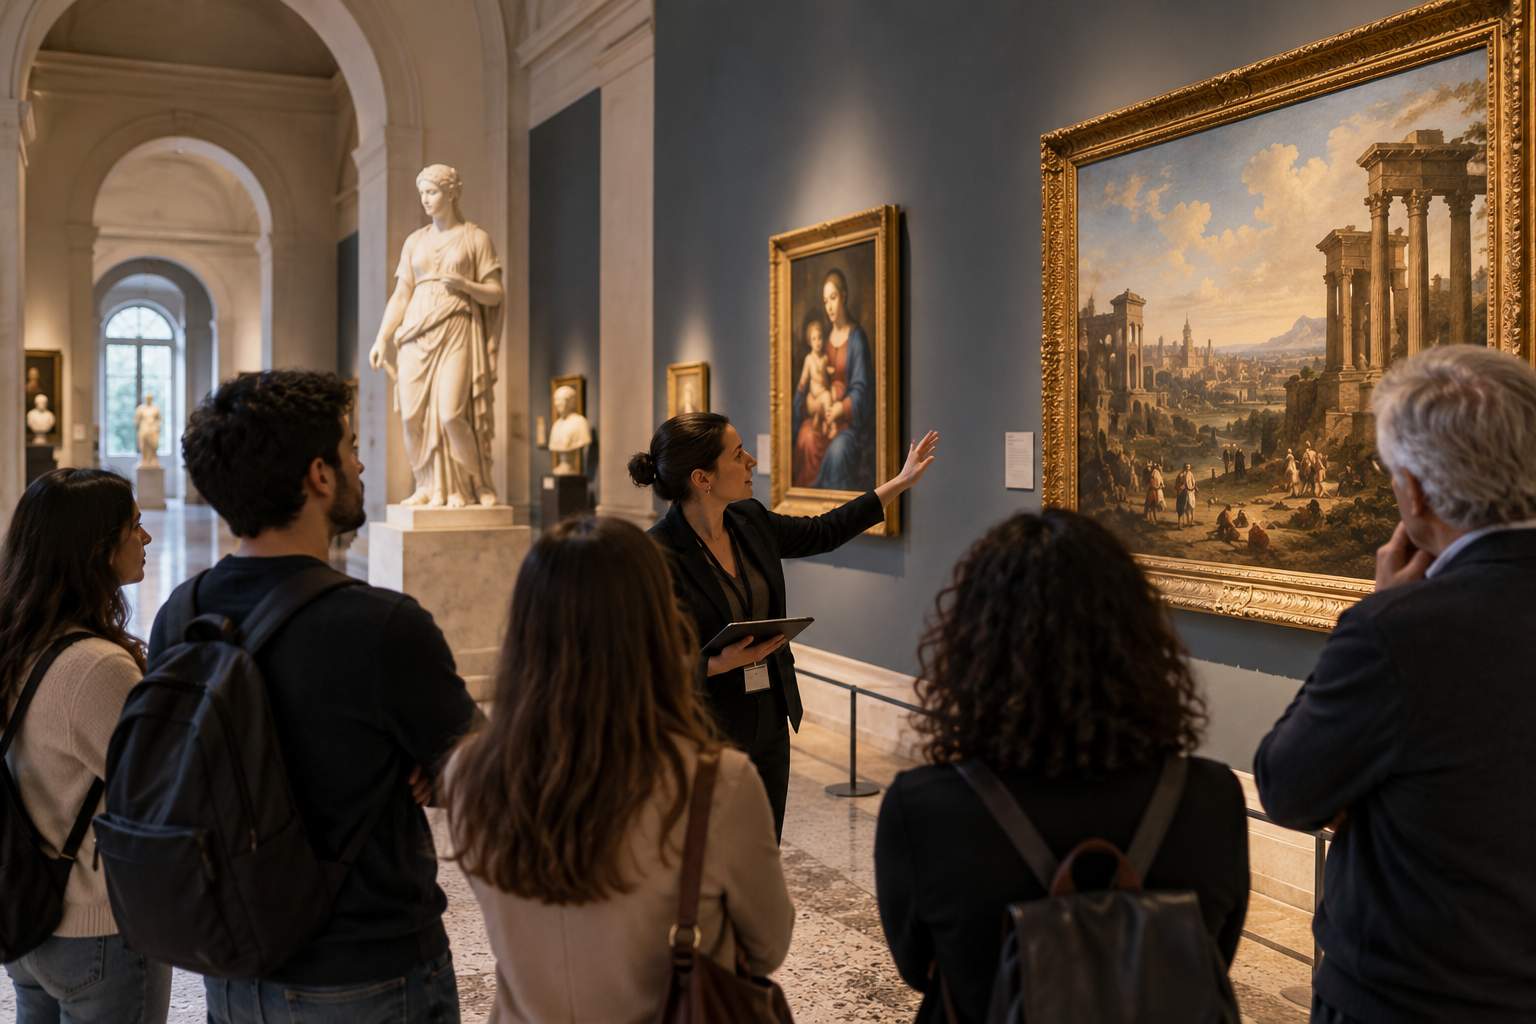
Il responso cambia per l’attività descritta come “aula immersiva” collocata all’interno di un museo. Tale offerta costituisce un percorso espositivo/museale caratterizzato da contenuti audiovisivi e interattivi, finalizzati alla conoscenza del patrimonio naturale, storico e culturale locale. L’accesso avviene nell’ambito della fruizione museale, attraverso modalità di prenotazione e accoglienza analoghe a quelle previste per le altre sezioni espositive.
In questo caso l’Agenzia ritiene che le somme corrisposte dai partecipanti possano beneficiare dell’esenzione dell’articolo 10, primo comma, n. 22), perché rappresentano il corrispettivo di una prestazione relativa alla visita di un luogo — l’aula immersiva — che presenta caratteristiche similari a quelle dei luoghi espressamente indicati dalla norma, e in particolare dei musei.
È quindi la specifica natura del luogo e il suo inserimento nel percorso museale a consentire l’accesso all’esenzione, non la sola presenza di contenuti culturali o didattici.
La Risposta n. 166 completa il quadro richiamando inoltre la precedente prassi secondo cui l’esenzione riguarda la mera visita, comprendendo le prestazioni strettamente inerenti alla stessa, come l’accompagnamento o l’audioguida. Restano invece escluse altre prestazioni autonome, come la vendita di beni o servizi non riconducibili alla visita.
Il principio assume rilievo nella fattispecie esaminata: l’esenzione non si estende genericamente a ogni attività svolta all’interno di una struttura culturale, ma opera per le prestazioni che presentano un effettivo rapporto di inerenza con la visita. L’Agenzia sottolinea infatti che una prestazione può beneficiare dell’articolo 10, n. 22), quando è “inerente” alla prestazione principale di visita del luogo di interesse culturale.